Carlos Márquez Cabrera /
La economía estadounidense presenta una realidad que merece atención
Mientras la inflación vuelve a acelerarse y amenaza el poder adquisitivo de los hogares, los grandes bancos continúan registrando beneficios multimillonarios.
Esta coexistencia no demuestra, por sí sola, que las entidades financieras estén aprovechándose de la inflación, pero obliga a examinar cómo se distribuyen sus costos y beneficios entre los distintos sectores económicos.
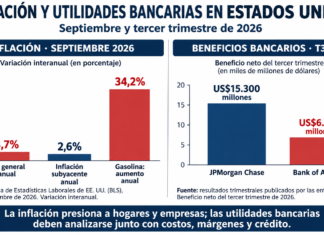
La Oficina de Estadísticas Laborales informó que el índice de precios al consumidor aumentó un 3,7% interanual en septiembre, frente al 3,4% de agosto.
En términos mensuales, avanzó un 0,6%.
La gasolina subió un 9,1% durante el mes y explicó más de la mitad del incremento mensual del índice general.
Entretanto, la inflación subyacente, que excluye alimentos y energía, alcanzó el 2,6% interanual.
Los datos confirman que la presión energética coincide con aumentos persistentes en otros componentes del costo de vida.
La Asociación Americana de Banqueros, mediante su Comité de Asesores Económicos, prevé que el producto interno bruto real crezca un 2,2% en el cuarto trimestre de 2026 y otro 2,2% durante 2027.
Sin embargo, proyecta una inflación subyacente PCE del 3,3% al cierre de este año y del 2,4% en 2027.
El comité anticipa, además, otra subida de los tipos oficiales durante el último trimestre de 2026, mientras estima que las tasas hipotecarias permanecerán por encima del 6,8% durante los próximos doce meses.
Los resultados financieros permiten observar cómo afronta la banca este escenario. JPMorgan Chase publicó sus cuentas del tercer trimestre el 13 de octubre, mientras Bank of America comunicó las suyas el día 14.
Este último informó ingresos netos de intereses de 15.500 millones de dólares y beneficios netos de 6.900 millones.
Son cifras importantes, pero deben analizarse junto con los costos de financiación, los gastos operativos, las provisiones crediticias y la evolución de sus márgenes.
La perspectiva crediticia introduce otra señal de cautela.
El índice de condiciones crediticias de la asociación bancaria descendió a 44,7 en el tercer trimestre, por debajo del umbral neutral de 50.
Su componente empresarial cayó a 44,4, reflejando expectativas menos favorables para la disponibilidad y calidad del crédito durante los siguientes seis meses.
El objetivo entonces, consiste en contener los precios sin restringir excesivamente la financiación de las empresas y las familias.
Los tipos elevados pueden sostener determinados ingresos bancarios, pero también encarecen los préstamos, presionan la inversión y dificultan el acceso a la vivienda.
El efecto final depende de la estructura de ingresos y costos de cada entidad y de cada sector productivo.
Por eso, la evaluación de las utilidades bancarias debe continuar con el análisis de los precios al productor y los márgenes industriales.
La comparación permitirá determinar si los fabricantes consiguen trasladar sus mayores costos a los consumidores, si absorben parte de esas presiones o si experimentan cambios en su rentabilidad mientras los bancos preservan sus resultados.
La inflación no afecta a todos por igual.
Comprender quién paga sus costos, quién consigue trasladarlos y quién mantiene sus márgenes constituye una tarea indispensable para evaluar la salud real de la economía estadounidense.